
登录邮箱:1527511756@qq.com
2026年10月,绝味食品发布第三季度财报,单季度归母净利润同比下滑68.03%,同时公开数据显示,自2023年末门店总数达到15950家的历史峰值后,两年时间里绝味累计净关闭门店接近6600家,平均每天有近8家门店从市场中退出。作为国内休闲卤味行业的头部品牌,绝味的大规模门店收缩,并非单一企业的经营波动,而是整个卤味行业从增量扩张转向存量博弈的标志性信号。
行业增速放缓,赛道进入存量竞争阶段
行业公开数据显示,国内卤味行业整体增速已从2018年的18.8%,下滑至2025年的3%,持续多年的高速扩张期正式宣告结束。2026年上半年,绝味、周黑鸭、煌上煌、紫燕食品四家头部卤味上市公司合计实现营业收入约68.65亿元,同比增长约5.6%,但归母净利润合计约3.79亿元,同比下降约18%,行业整体呈现“增收不增利”的普遍特征。
头部企业业绩分化明显:绝味食品前三季度营业收入38.57亿元,同比下降9.46%,归母净利润1.68亿元,同比下降39.95%;周黑鸭上半年营收同比增长19.5%,但净利润同比下滑15.2%;紫燕食品营收同比增长12.94%,净利润却同比下滑35.94%;仅煌上煌通过拓展米制品、冻干食品等新业务,实现了营收和净利润的双增长。
行业分析指出,过去支撑卤味品牌快速扩张的街边流量红利已经彻底耗尽,同质化竞争、原料成本波动、消费场景分流三重压力叠加,让曾经依靠“密集开店摊薄供应链成本”的传统增长模式走到了效能边界。
传统加盟模式承压,门店出清倒逼经营逻辑重构
绝味食品此前的核心增长逻辑,是依靠加盟模式快速铺设网点,通过高密度门店覆盖摊薄中央工厂生产、冷链配送和品牌运营的单位成本。但随着区域门店密度达到饱和,同一商圈内的多家门店开始互相分流客流,单店营收持续下滑,叠加房租、人工成本逐年上涨,大量低效门店的盈利能力快速恶化。
财报数据显示,绝味核心鲜货卤制产品收入持续下滑,其中禽类卤味产品收入下滑幅度接近17%,华中、西南、华北、华南四大传统核心区域全部出现两位数的营收负增长。2026年上半年,绝味禽类制品收入13.19亿元,同比下降17.1%,鲜货类产品整体收入18.19亿元,同比下降13.9%,占主营业务收入的比重同比下滑近3个百分点。
随着门店大规模退出,过去依靠门店数量支撑的规模红利,反而转变为刚性成本包袱。总部的供应链团队、督导体系、品牌投放费用无法随门店同步收缩,营收下滑时固定成本反向吞噬利润,直接导致绝味扣非净利润的跌幅远超营收跌幅。2026年上半年,绝味经营性现金流由上年同期的净流入4.84亿元转为净流出1.82亿元,这也是企业上市以来首次出现经营性现金净流出,反映出下游加盟商进货意愿明显走弱,加盟体系的信心正在持续修复过程中。
战略转向社区小店,从流量捕获转向复购深耕
在行业天花板显现、加盟商信心动摇、消费习惯迁移的多重压力下,绝味在2026年正式启动战略转向,试水并加码微型社区卤味小店,将选址逻辑、经营逻辑、盈利模型全部从“街边流量捕获”转向“社区复购深耕”。
不同于外界简单理解的“缩小门店面积、降低房租成本”,这次转型本质上是对底层增长范式的重构:
选址从商圈街边档口转向社区出入口,直接贴近家庭消费场景,减少对过路流量的依赖;
产品结构从单一休闲卤味,向热卤、佐餐拌菜、简餐延伸,把消费场景从零食拓展到日常餐桌、白领午餐等高频刚需场景;
运营端通过数字化工具沉淀社区用户,围绕周边3公里居民的消费习惯做精准运营,提升单客复购频次。
目前绝味已经在多个城市试点绝味PLUS、鲜卤明档等多种新店型,通过明档现卤、优化门店体验,打破传统鸭脖品类的场景天花板。从最新财报数据来看,2026年第三季度绝味营收同比下降6.79%,下滑幅度环比持续收窄,经营端已经显现出边际企稳的苗头。
行业观察人士指出,卤味行业的调整远未结束,未来品牌之间的核心竞争将不再是开店速度的比拼,而是单店盈利能力、场景创新能力和供应链柔性的较量。随着低效门店持续出清,头部企业的全国供应链、品牌沉淀优势,有望在存量竞争阶段重新释放价值,而绝味的社区小店转型成效,也将成为判断整个卤味行业能否走出调整周期的重要观察窗口。
2026年10月,绝味食品发布第三季度财报,单季度归母净利润同比下滑68.03%,同时公开数据显示,自2023年末门店总数达到15950家的历史峰值后,两年时间里绝味累计净关闭门店接近6600家,平均每...[详细]
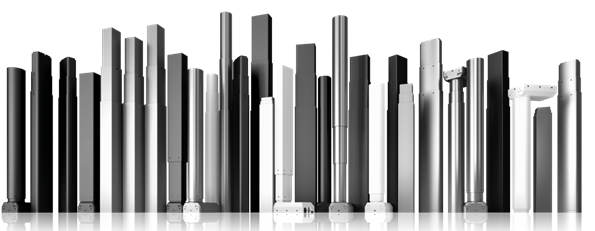
作为源自丹麦、拥有百年发展积淀的线性传动系统企业,力纳克(LINAK)正逐步跳出传统零部件供应商的定位,以产业深度合作伙伴的身份参与下游客户前端研发,凭借核心传动技术赋能客户产品升级...[详细]
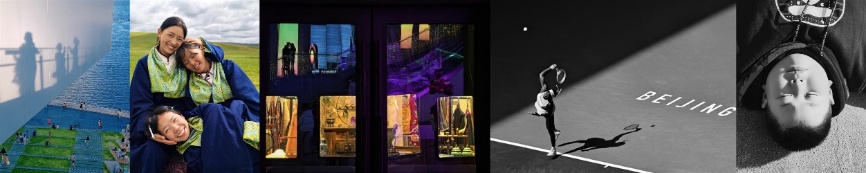
10月29日,值第16届中国摄影艺术节举办之际,第二届中国手机摄影大展在河南三门峡正式启幕。本届大展集中展出了103件入展佳作,以多元视角生动诠释了移动影像创作的蓬勃面貌与时代温度。[详细]